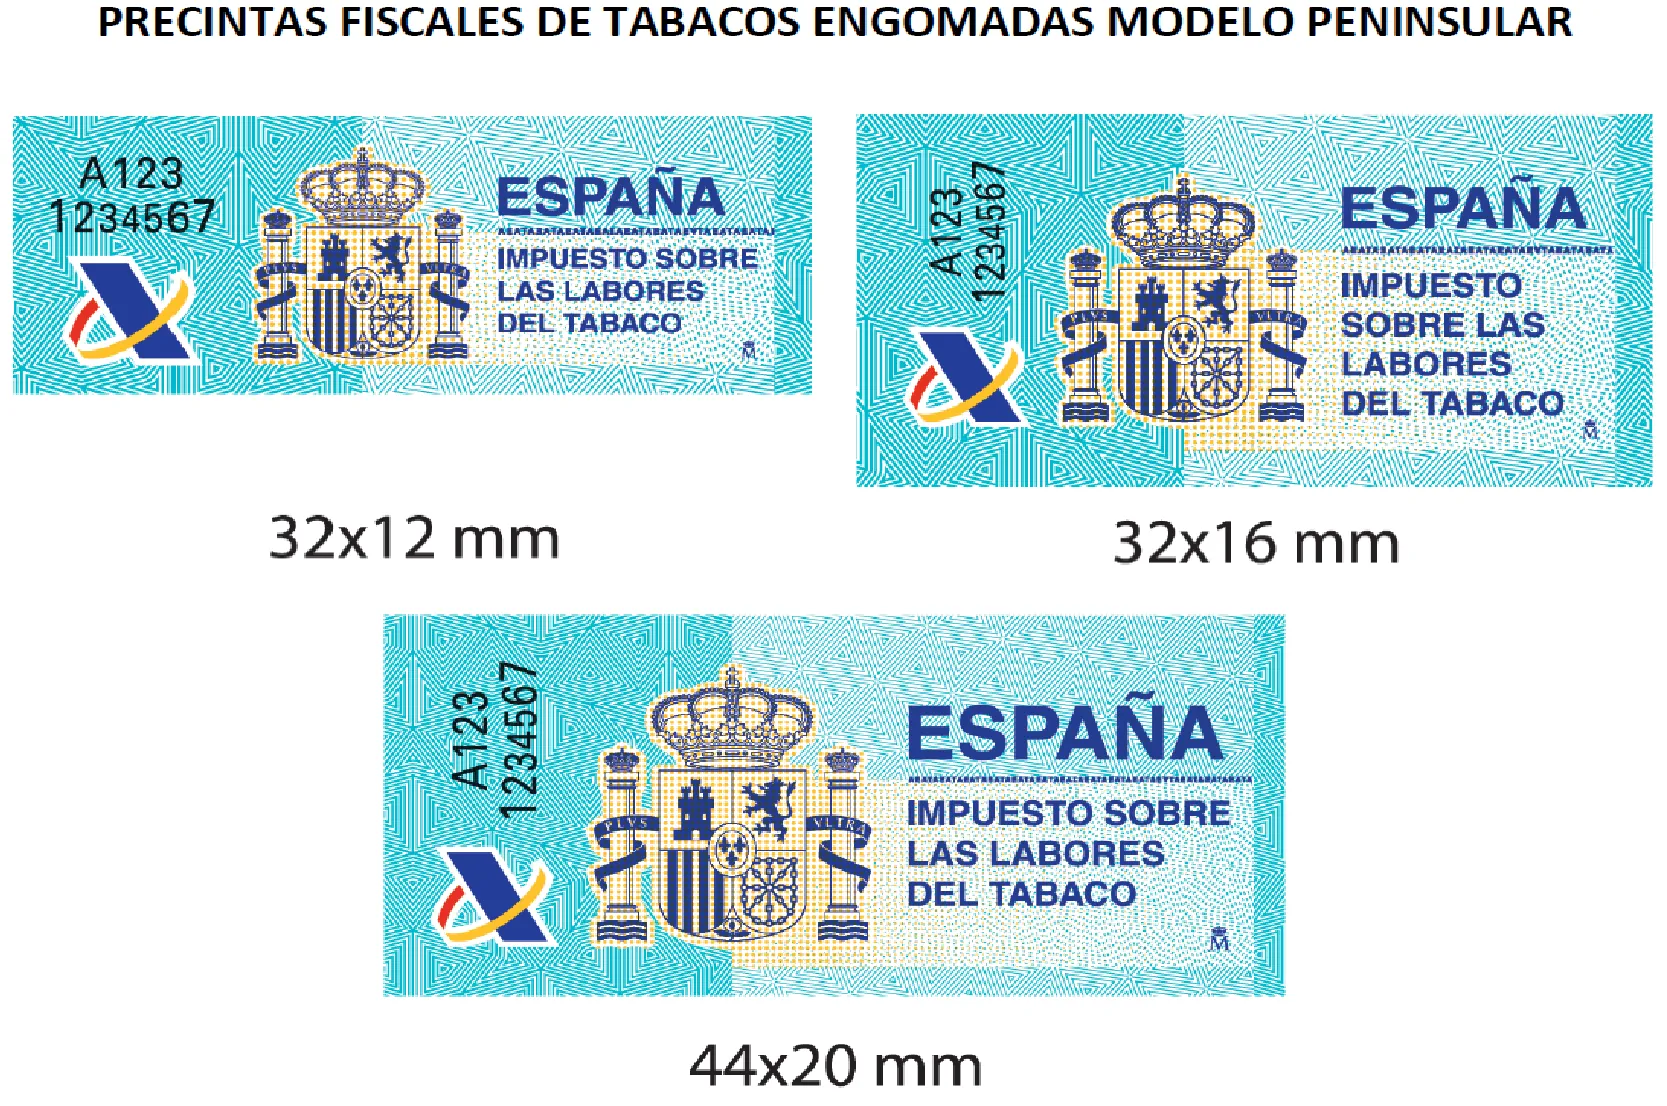
La Orden HAC/1080/2026, de 7 de octubre, publicada en el «Boletín Oficial del Estado», modifica la Orden HAC/66/2024, de 25 de enero, y sustituye sus anexos I y II por nuevos modelos de marcas fiscales para las labores del tabaco. La norma entra en vigor el día siguiente al de su publicación, pero los nuevos modelos deberán adherirse a partir del 1 de enero de 2027.
El texto justifica la reforma por la necesidad de que las marcas incorporen «todas las innovaciones tecnológicas y de seguridad» que la Fábrica Nacional de Moneda y Timbre (Real Casa de la Moneda) puede aportar en su fabricación y distribución. La orden también señala como motivo la probabilidad de que en un plazo breve se amplíe el ámbito objetivo del Impuesto sobre las Labores del Tabaco a otros productos relacionados con el tabaco y la nicotina.
Régimen transitorio
Las marcas fiscales de la Orden HAC/66/2024 ya adheridas a envases o recipientes de labores fabricadas o importadas antes del 1 de enero de 2027 mantienen su validez durante todo el proceso de comercialización hasta el final de la fase de venta minorista. Las existencias de marcas anteriores solicitadas por los establecimientos antes de esa fecha podrán seguir adheriéndose durante enero, febrero y marzo de 2027 y serán válidas hasta agotar su comercialización minorista.
A partir del 1 de abril de 2027, las existencias de marcas anteriores no adheridas deberán comunicarse a la Oficina Gestora de impuestos especiales correspondiente al establecimiento solicitante y devolverse a la misma en el plazo de los tres meses siguientes.
La orden precisa que las modificaciones se limitan a la actualización de los modelos y de sus características técnicas y elementos de seguridad de las labores actualmente sujetas a la obligación de llevar marcas fiscales, sin afectar a los elementos sustantivos del régimen jurídico de las marcas ni al ámbito objetivo actual del impuesto.
El texto enmarca la reforma en la tramitación en Bruselas, desde septiembre de 2025, de una propuesta de modificación de la normativa armonizada sobre fiscalidad del tabaco, con previsión de posible transposición nacional para su aplicación a partir del 1 de enero de 2028. La orden indica que la actualización de los modelos facilitará, en su caso, su futura adaptación a las modificaciones que finalmente se aprueben en la UE y se transpongan a la legislación nacional, sin prejuzgar su contenido definitivo.
La norma subraya que su publicación no implica la aplicación directa a envases de líquidos para cigarrillos electrónicos, bolsas de nicotina y otros productos relacionados hasta que la normativa nacional del impuesto incluya expresamente dichos productos.