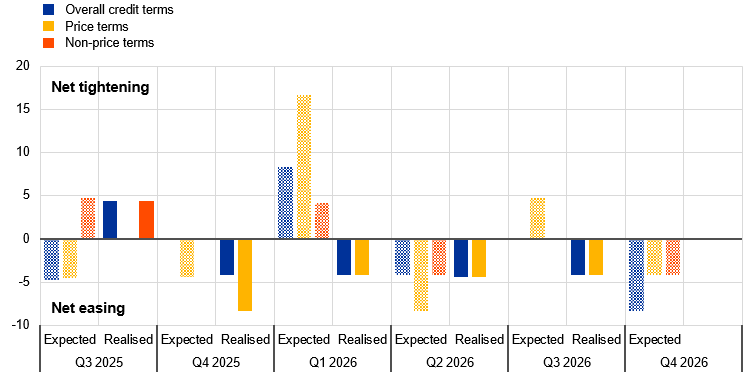
La encuesta de septiembre de 2026 sobre condiciones y términos de crédito en los mercados de financiación con valores denominados en euros y de derivados extranjeros no compensados centralmente (SESFOD, por sus siglas en inglés) recoge una relajación leve de las condiciones generales de crédito para todos los tipos de contraparte en el periodo de referencia de junio a agosto. El BCE señala que este cambio se produjo principalmente a través de los términos de precio, y que supone el cuarto trimestre consecutivo de relajación.
Los términos no relacionados con el precio se suavizaron ligeramente para bancos y operadores, se endurecieron ligeramente para los fondos de cobertura y se mantuvieron sin cambios para el resto de contrapartes. Un número reducido de encuestados atribuyó la mejora de los términos de precio a la liquidez y el funcionamiento generales del mercado, la competencia de otras instituciones y la solidez financiera de las contrapartes.
Los participantes esperaban una nueva relajación leve y generalizada para todos los tipos de contraparte en los tres meses siguientes.
Demanda y condiciones en la financiación con valores
En las operaciones de financiación con valores, la demanda de financiación garantizada aumentó para la mayoría de los tipos de colateral, con las acciones a la cabeza (un 27% neto de encuestados). Los tipos y diferenciales de financiación subieron para los clientes preferentes en todos los tipos de colateral; para los clientes medios, los aumentos se limitaron a la deuda pública nacional, la deuda pública de otros países y los valores convertibles.
Al mismo tiempo, los recortes de valoración (haircuts) disminuyeron para la mayoría de los tipos de colateral de bonos y para los valores respaldados por activos, y el importe máximo y el vencimiento de la financiación disponible para las contrapartes aumentaron en algunos tipos de colateral. El uso de entidades de contrapartida central registró cambios pequeños y dispares. La liquidez y el funcionamiento del mercado se deterioraron ligeramente para las acciones y varios tipos de bonos corporativos, mientras que el volumen y la duración y persistencia de las disputas de valoración de colateral no variaron.
Derivados OTC no compensados centralmente
En los derivados extranjeros no compensados centralmente, los requisitos de margen inicial disminuyeron ligeramente para divisas, tipos de interés, acciones y varios tipos de derivados de crédito. Las exposiciones máximas y los vencimientos de las operaciones se mantuvieron en general sin cambios. La liquidez y la negociación se deterioraron para los derivados de acciones y materias primas, pero mejoraron ligeramente para los derivados de crédito referenciados a soberanos. El volumen y la duración y persistencia de las disputas de valoración aumentaron para varios tipos de derivados, en particular los de crédito.
Los términos de los nuevos acuerdos marco o de los renegociados se suavizaron ligeramente en algunos ámbitos, mientras que la aportación de colateral no estándar no varió. El uso de apalancamiento por parte de los fondos de cobertura aumentó ligeramente y el volumen y la duración y persistencia de las disputas de valoración de contraparte se mantuvieron sin cambios.
El BCE indica que el periodo analizado estuvo marcado por la incertidumbre vinculada al conflicto en Oriente Próximo y la volatilidad de los precios de la energía. La institución subió sus tipos de interés oficiales 25 puntos básicos en junio y los mantuvo sin cambios en julio.
La encuesta SESFOD se realiza cuatro veces al año y abarca cambios en las condiciones de crédito en periodos de referencia de tres meses que terminan en febrero, mayo, agosto y noviembre. La edición de septiembre de 2026 recogió información cualitativa sobre la evolución entre junio y agosto y se basa en las respuestas de 26 grandes bancos: 14 de la zona euro y 12 con sede fuera de ella.