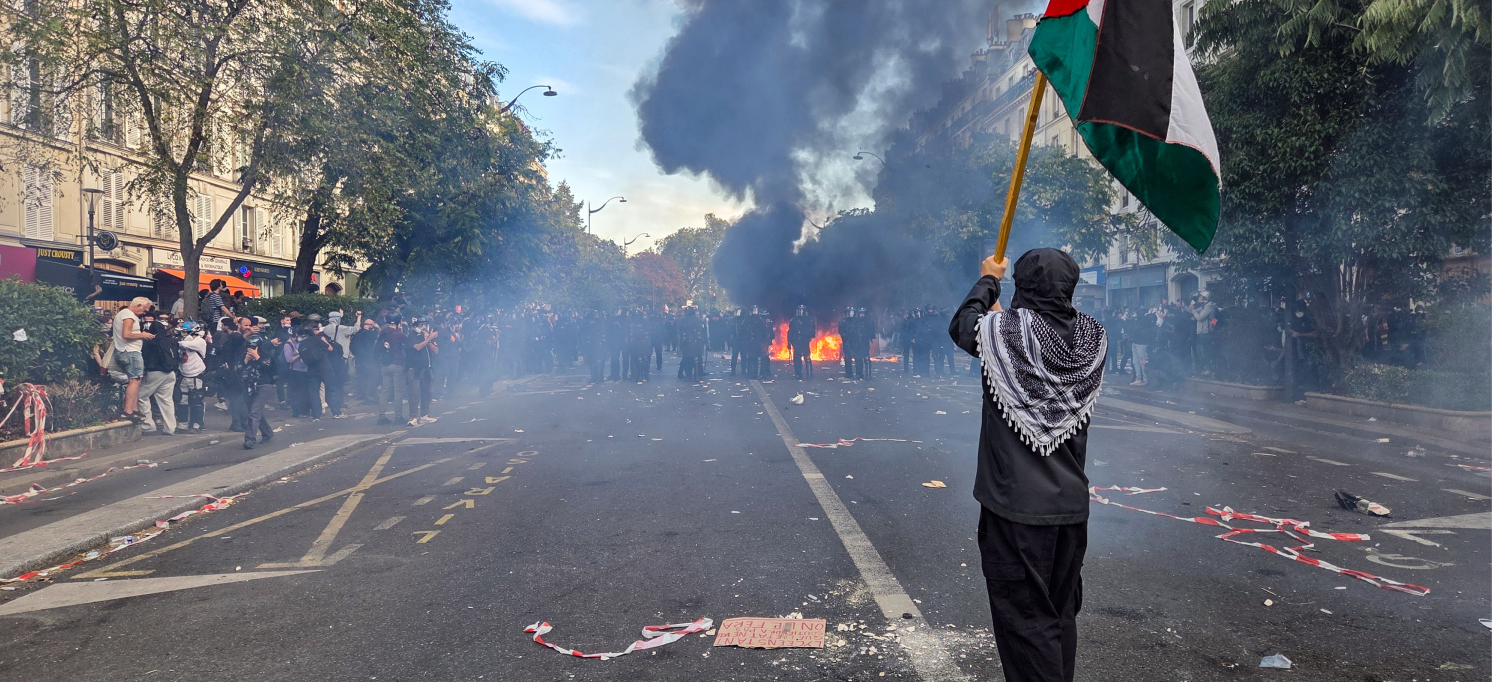
Las movilizaciones comenzaron a mediados de septiembre en varios institutos, con epicentro en Créteil, en la periferia de París, y a finales de mes se extendieron por todo el país. El sindicato de secundaria USL reclama soluciones a la falta de profesores y personal, a los edificios deteriorados, a las clases masificadas y a unos horarios sobrecargados.
Los bloqueos derivaron en enfrentamientos con la policía. El ministro del Interior, Laurent Nuñez, cifró en más de 5.000 los detenidos entre el 28 de septiembre y el 2 de octubre, de los que el 85% eran menores de edad. Las protestas afectaron a 735 centros el 2 de octubre y a 589 el lunes 5 de octubre, según los datos recogidos por The Bell. Un total de 190 alumnos resultaron heridos.
El ministro de Educación, Édouard Geffroy, prometió sustituir con más rapidez a los profesores ausentes, pero USL convocó una nueva movilización para el 6 de octubre.
A las protestas escolares se sumó el descontento de los empleados públicos: el 29 de septiembre, unos 300.000 trabajadores secundaron la huelga nacional convocada contra la nueva congelación del salario base de los funcionarios, según la estimación del sindicato CGT. El Gobierno sostiene que detrás del movimiento en los institutos está la izquierda de Francia Insumisa, de Jean-Luc Mélenchon, algo que el propio partido califica de conspiración.
Presupuesto y deuda
Las protestas coincidieron con la presentación del proyecto de presupuesto de 2027 por parte del Gobierno del primer ministro Sébastien Lecornu. El objetivo es reducir el déficit del 5,4% del PIB previsto para este año al 5% mediante medidas por valor de 54.000 millones de euros. El texto incluye la congelación del salario base de los funcionarios y la posibilidad de revalorizar por debajo de la inflación las pensiones superiores a 1.260 euros mensuales.
La deuda pública subiría igualmente del 119,3% al 121,7% del PIB, y los gastos por intereses pasarían de 79.200 a 91.200 millones de euros. El Alto Consejo de Finanzas Públicas, órgano independiente de supervisión presupuestaria, calificó el objetivo de déficit de mínimo y el crecimiento económico del 1% previsto de optimista. El propio documento ofrece motivos de escepticismo: el presupuesto de 2026 preveía un déficit del 5% y acabará en el 5,4%, y la previsión de crecimiento tuvo que rebajarse del 1% al 0,5%.
Aprobar el presupuesto será difícil. Macron no tiene mayoría parlamentaria desde las elecciones anticipadas de 2024 y, desde entonces, los diputados han forzado dos veces la salida de primeros ministros. Lecornu se mantuvo hace un año al suspender la reforma de las pensiones de Macron y prorrogar el impuesto «puntual» a las grandes empresas.
Los inversores no confían en que salga adelante. La rentabilidad de los bonos franceses a diez años ha subido hasta alrededor del 5%, máximo desde 2002, y la prima frente a los títulos alemanes alcanzó cerca de 1,5 puntos porcentuales, algo que no ocurría desde 2011. Francia se financia ahora más caro que Italia. El euro cayó el 5 de octubre frente al dólar hasta su mínimo desde mayo de 2025. Los inversores japoneses, que tienen 145.000 millones de dólares en bonos franceses, han empezado a reducir sus posiciones. En Bloomberg Opinion se califica ya la situación de FROGS (French Oversized Government and Social Security, «Estado y seguridad social franceses sobredimensionados»), por analogía con las PIIGS de principios de la década de 2010.
Entre las causas, The Bell señala una común: la guerra en Oriente Próximo y el encarecimiento de la energía llevaron al BCE a subir los tipos dos veces este año, en junio y septiembre, y los inversores se han vuelto más exigentes con todos los deudores. A ello se añade una razón francesa: según el Tribunal de Cuentas, el Estado gastó unos 190.000 millones de euros en la covid y otros 72.000 millones en la crisis energética, y no retiró el apoyo a tiempo. El columnista de Bloomberg Lionel Laurent considera que el país afronta una presión lenta y prolongada del mercado, pero que por ahora no espera un desplome como el británico con Liz Truss, porque Francia tiene una economía diversificada y bancos sólidos.
Las presidenciales de 2027
La primera vuelta de las elecciones presidenciales está fijada para el 18 de abril de 2027 y la segunda para el 2 de mayo. Macron, que ha cumplido dos mandatos, no puede presentarse. En una encuesta de Ipsos para Le Monde de septiembre, con 13.000 entrevistados, Marine Le Pen, del ultraderechista Agrupación Nacional, lidera con un 33-35%. Le siguen Mélenchon (15,5-17%) y el ex primer ministro Édouard Philippe (14-21% según el escenario). Otro ex primer ministro, Gabriel Attal, obtiene entre el 6% y el 15,5%. Le Pen volvió a la carrera en julio, cuando un tribunal de apelación redujo el plazo de inhabilitación para presentarse derivado del caso de malversación de fondos del Parlamento Europeo.
Los dos favoritos prometen revertir lo hecho por Macron. Le Pen no ha desvelado su programa económico, pero quiere permitir la jubilación a los 60 años. Mélenchon promete subir drásticamente los impuestos a las empresas y a los ricos y propone cancelar o congelar la deuda francesa en el balance del banco central. La presidenta del BCE, Christine Lagarde, calificó esa idea de violación directa del tratado de funcionamiento de la UE. El propio Gobierno describe su presupuesto como «reversible»: sus medidas podrán modificarse después de las elecciones. El estratega de Macquarie Thierry Wizman calcula en torno al 50% la probabilidad de una presidencia de Agrupación Nacional, con consecuencias negativas para el presupuesto de 2028.